Altersvorsorgereform 2027: Was sich bei der staatlichen Förderung ändert
Mehr staatliche Zuschüsse, neue Chancen und die Frage, welche Vorsorge wirklich passt
Wie viel Geld bleibt später einmal zum Leben? Und wie lässt sich schon heute etwas dafür tun, den gewohnten Lebensstandard im Ruhestand zu sichern? Mit dem Altersvorsorgereformgesetz eröffnen sich ab 2027 neue Möglichkeiten, die gesetzliche Rente durch eine staatlich geförderte private Vorsorge zu ergänzen. Die Förderung wird neu berechnet, das Produktangebot erweitert – und auch der Einstieg mit kleineren Sparbeträgen soll attraktiver werden. Doch nicht jede neue Möglichkeit ist automatisch die beste Wahl.
Friederike Borttscheller-Friedrichsen, verantwortlich für Produkte & Prozesse im Vermögensaufbau bei der Sparkasse Bremen, erklärt, was sich verändert und warum eine fundierte Entscheidung wichtiger ist als ein schneller Vertragsabschluss.
Inhaltsverzeichnis
- Mehr Förderung für das Alter: So funktioniert das neue Modell
- Für wen sich die neue Altersvorsorge besonders lohnen kann
- Altersvorsorgedepot oder Garantieprodukt: Welche Möglichkeiten gibt es?
- Frühstart-Rente: Schon Kinder sollen fürs Alter vorsorgen können
- Warum sich ein vorschneller Wechsel nicht auszahlt
- Gute Altersvorsorge beginnt mit einer persönlichen Beratung
- Die eigene finanzielle Zukunft frühzeitig gestalten
- Altersvorsorge verstehen: Informationsveranstaltungen in Bremen
Mehr Förderung für das Alter: So funktioniert das neue Modell
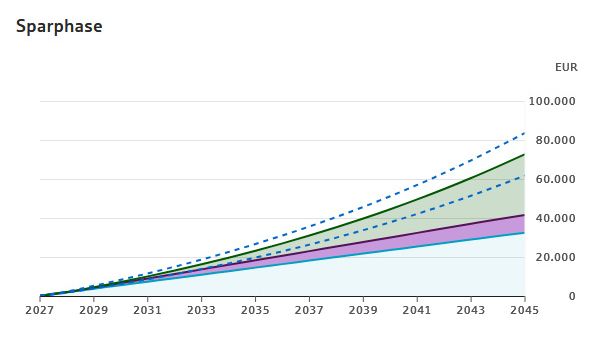
Bis zu 540 Euro Grundzulage im Jahr – so viel staatliche Unterstützung ist künftig durch eigene Sparbeiträge möglich. Anders als bei der bisherigen Riester-Rente hängt die Höhe der Förderung nicht mehr von einem einkommensabhängigen Mindesteigenbeitrag ab. Stattdessen richtet sie sich nach der Summe, die Vorsorgende selbst einzahlen.
Für die ersten 360 Euro Eigenbeitrag im Jahr gibt der Staat 50 Prozent dazu. Auf weitere Einzahlungen bis zu einem Jahresbeitrag von insgesamt 1800 Euro gibt es 25 Prozent Förderung. Wer monatlich 150 Euro spart, kann sich bei entsprechender Förderberechtigung somit die maximale Grundzulage von 540 Euro sichern.
Auch Familien können profitieren: Zusätzlich sind bis zu 300 Euro Kinderzulage pro Kind und Jahr möglich. Junge Menschen erhalten unter bestimmten Voraussetzungen außerdem einen einmaligen Berufseinsteigerbonus von 200 Euro, wenn sie vor ihrem 25. Geburtstag einen geförderten Altersvorsorgevertrag abschließen.
„Für mich ist entscheidend: Die Förderung wird nachvollziehbarer, und die Menschen erhalten neue Möglichkeiten, staatliche Unterstützung für ihren langfristigen Vermögensaufbau zu nutzen“, sagt Friederike Borttscheller-Friedrichsen. Gerade kleinere Sparbeträge werden durch das neue Modell attraktiver. Schon ab 10 Euro monatlichem Eigenbeitrag können Förderberechtigte staatliche Zulagen erhalten. Unter Umständen kommen steuerliche Vorteile hinzu.
Für wen sich die neue Altersvorsorge besonders lohnen kann
„Die Reform kann für ganz unterschiedliche Menschen interessant sein: für Familien, junge Berufstätige, Menschen mit kleineren und mittleren Einkommen und neu auch für Selbstständige“, erklärt Friederike Borttscheller-Friedrichsen. Denn die neuen Förderregeln eröffnen auch Menschen mit begrenztem Sparbudget zusätzliche Möglichkeiten. Selbstständige und Freiberufler können künftig unter bestimmten Voraussetzungen ebenfalls von den staatlichen Zulagen profitieren.
Besonders interessant ist die Kinderzulage für Familien. Wer beispielsweise 25 Euro monatlich in einen förderfähigen Vertrag einzahlt, kann bei entsprechender Berechtigung neben 150 Euro Grundzulage auch die volle Kinderzulage von 300 Euro erhalten. Damit steuert der Staat jährlich bis zu 450 Euro zum eigenen Sparbeitrag von 300 Euro bei.
Wie stark die Förderung tatsächlich ins Gewicht fällt, hängt unter anderem von der Förderberechtigung, dem verfügbaren Budget und der familiären Situation ab. Die Reform schafft damit mehr Spielraum, die private Altersvorsorge an unterschiedliche Lebensentwürfe anzupassen.
Altersvorsorgedepot oder Garantieprodukt: Welche Möglichkeiten gibt es?
Ab dem 1. Januar 2027 sollen neue Altersvorsorgedepots eine chancenorientierte Kapitalanlage ermöglichen, beispielsweise über Aktienfonds oder börsengehandelte Indexfonds (ETFs). Anders als bei bisherigen Riester-Verträgen ist keine Beitragsgarantie vorgeschrieben. Das bedeutet: Es gibt keine Garantie, dass zum Rentenbeginn mindestens die eingezahlten Beiträge und staatlichen Zulagen zur Verfügung stehen. Dafür bestehen höhere Renditechancen, aber auch Verlustrisiken.
Wer mehr Wert auf Sicherheit legt, kann weiterhin Garantieprodukte wählen. Diese sichern je nach Vertrag 80 oder 100 Prozent der Beiträge und Zulagen zum Beginn der Auszahlungsphase ab. Dafür können die Renditechancen geringer ausfallen. „Entscheidend ist, welche Lösung zur eigenen Lebenssituation und Risikobereitschaft passt“, betont Friederike Borttscheller-Friedrichsen.
Neu ist außerdem das Standarddepot, eine vereinfachte Variante des Altersvorsorgedepots mit begrenzter Produktauswahl. Die Effektivkosten sind auf ein Prozent begrenzt. Sie geben an, wie stark die Kosten die durchschnittliche jährliche Rendite mindern. Auch bei anderen Vorsorgeprodukten lohnt sich ein Blick auf die Gebühren, denn sie beeinflussen die langfristige Wertentwicklung.
Mehr Flexibilität soll es zudem bei der Auszahlung geben: Neben einer lebenslangen Rente können Vorsorgende einen zeitlich begrenzten Auszahlungsplan wählen, der mindestens bis zum 85. Lebensjahr reicht. Danach endet die Auszahlung.
Frühstart-Rente: Schon Kinder sollen fürs Alter vorsorgen können
Neben der Reform der privaten Altersvorsorge soll auch die Frühstart-Rente den langfristigen Vermögensaufbau fördern – und zwar bereits im Kindesalter. Geplant ist, dass der Staat für anspruchsberechtigte Kinder vom sechsten bis zum 18. Geburtstag monatlich zehn Euro für die spätere Altersvorsorge zurücklegt.
Zum Start im Januar 2027 sollen zunächst die Geburtsjahrgänge 2020 und 2021 profitieren. Für Kinder des Jahrgangs 2020 ist eine rückwirkende Förderung ab Januar 2026 vorgesehen. Anschließend soll jährlich ein weiterer Geburtsjahrgang hinzukommen. Ältere Kinder, die vor 2020 geboren wurden, sind von der staatlichen Förderung nicht erfasst.
Das Geld soll langfristig am Kapitalmarkt angelegt werden und grundsätzlich erst im Rentenalter zur Verfügung stehen. Eltern können für ihr Kind ein individuelles Altersvorsorgedepot eröffnen und zusätzlich eigenes Geld einzahlen. Ohne eigenes Depot soll die staatliche Förderung zunächst über die Deutsche Bundesbank angelegt werden. Ein Antrag der Eltern ist dafür nicht erforderlich.
Der Bundestag hat die Frühstart-Rente am 16. Oktober 2026 beschlossen. Das Gesetzgebungsverfahren ist allerdings noch nicht vollständig abgeschlossen.
Warum sich ein vorschneller Wechsel nicht auszahlt
Die neuen Fördermöglichkeiten klingen attraktiv. Doch bedeutet das, dass bestehende Riester-Verträge möglichst schnell gegen ein Altersvorsorgedepot ausgetauscht werden sollten? Nicht unbedingt, sagt Friederike Borttscheller-Friedrichsen: „Eine neue Möglichkeit ist nicht automatisch für jeden die bessere Lösung.“
Bestehende Riester-Verträge können weiterhin genutzt werden, ein Wechsel ist freiwillig. Ob er sich lohnt, hängt von verschiedenen Faktoren ab. „Entscheidend ist zunächst die persönliche Situation: Wie viel kann ich regelmäßig sparen? Wie lange ist es bis zum Ruhestand? Welche Altersvorsorge besteht bereits? Und wie wichtig sind mir Garantien und die Verfügbarkeit meines Geldes?“, erklärt die Expertin.
Gerade bei älteren Verträgen lohnt sich ein genauer Vergleich. Denn neben den neuen Fördermöglichkeiten spielen auch bestehende Garantien, Vertragsbedingungen und mögliche Wechselkosten eine Rolle. „Deshalb sollte man nicht allein auf die Förderung schauen, sondern auf das Gesamtpaket“, betont Borttscheller-Friedrichsen.
Ihr Rat: sich frühzeitig über die Reform informieren und die verschiedenen Möglichkeiten in Ruhe vergleichen. „Nicht der schnelle Abschluss ist das Ziel, sondern eine Vorsorgelösung, die langfristig zur eigenen Lebensplanung passt.“
Gute Altersvorsorge beginnt mit einer persönlichen Beratung
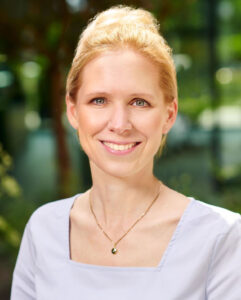
Welche Vorsorgelösung langfristig passt, lässt sich nicht allein mit einem Förderrechner beantworten. „Eine gute Beratung beginnt nicht mit einem Produkt, sondern mit dem Menschen“, betont Friederike Borttscheller-Friedrichsen.
Deshalb schauen die Beraterinnen und Berater der Sparkasse Bremen zunächst auf die persönliche Lebenssituation, die finanziellen Möglichkeiten und die individuellen Ziele. Gemeinsam mit den Kundinnen und Kunden klären sie, welche Förderungen infrage kommen und welche Vorsorgeprodukte dazu passen. „Dann sprechen wir transparent über Chancen, Risiken und Kosten“, erklärt die Expertin.
Ob Altersvorsorgedepot, Garantieprodukt oder eine Kombination verschiedener Bausteine: Entscheidend ist, dass die Lösung zur persönlichen Lebensplanung passt. Und weil sich diese im Laufe der Zeit verändern kann, sollte auch die Altersvorsorge regelmäßig auf den Prüfstand. „Gute Beratung endet aber nicht mit dem Vertragsabschluss“, sagt Borttscheller-Friedrichsen. Schließlich können Familiengründung, Teilzeit oder berufliche Veränderungen neue finanzielle Anforderungen mit sich bringen.
Die eigene finanzielle Zukunft frühzeitig gestalten
Die Altersvorsorgereform bietet eine gute Gelegenheit, sich mit der eigenen finanziellen Zukunft zu beschäftigen – auch wenn der Ruhestand noch weit entfernt ist. Denn die gesetzliche Rente allein wird für viele Menschen voraussichtlich nicht ausreichen, um den gewohnten Lebensstandard im Alter zu sichern.
„Ich möchte Menschen ermutigen, sich aktiv mit ihrer Altersvorsorge zu beschäftigen“, sagt Borttscheller-Friedrichsen. „Wer früh beginnt, die Fördermöglichkeiten kennt und regelmäßig spart, kann wichtige Grundlagen für die finanzielle Selbstbestimmung im Alter schaffen.“
Altersvorsorge verstehen: Informationsveranstaltungen in Bremen
Welche Möglichkeiten eröffnet die Reform für die private Altersvorsorge, und worauf kommt es bei der persönlichen Vorsorgeplanung an? Mit der kostenlosen Veranstaltungsreihe „Die Macht von Entscheidungen – Ihre Altersvorsorge im Blick“ bietet die Sparkasse Bremen Gelegenheit, sich näher mit diesen Fragen zu beschäftigen.
Die Evens finden im November 2026 in fünf Stadtteilfilialen statt, die Anmeldung ist unter den folgenden Links möglich:

 und auf "Zum Homebildschirm hinzufügen" klicken.